Domain buero-rollcontainer.de kaufen?
Wir ziehen mit dem Projekt
buero-rollcontainer.de um.
Sind Sie am Kauf der Domain
buero-rollcontainer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buero-rollcontainer.de kaufen?
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **

Ähnliche Suchbegriffe für Abschreibungsbetrag
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
fm Büromöbel Schubladen Rollcontainer »Oldenburg« einheitliches Dekor königsahorn, 43.4x54x60 cmSchubladen Rollcontainer »Oldenburg« einheitliches Dekor, Gestellkonstruktion: auf Rollen, Schließungsart: Zentralverschluss, Auszug für Hängeregistratur vorhanden: Nein, Ausrollsicherung vorhanden: Nein, höhenverstellbar: Nein, Sicherungsschutz: Feststellbremse / Auszugssperre (75%) / abschließbar (Zentralverriegelung), Höhe: 540 mm, Tiefe: 600 mm, Material: melaminbeschichtete Spanplatte, Lieferbedingungen: frei Parterre, Besonderheiten: Standardtiefe (60 cm), eckiger Griff, Breite: 434 mm, Farbe des Griffes: silberfarben, Material der Front: melaminbeschichtete Spanplatte, Form des Griffes: Rechteck, Material des Korpus: melaminbeschichtete Spanplatte, Montageart: komplett montiert, abschließbar: Ja, Rollen vorhanden: Ja, Kantenschutz vorhanden: Ja, Made in Germany: Ja, Gestaltung: 3 Schubladen + 1 Utensilo, Farbe: einheitliches Dekor, Büromöbel & Einrichten/Möbelelemente/Container511,81 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Personenverkehr und MobilitätGrundwissen Personenverkehr und Mobilität , Digitalisierung - Fahrgastrechte - Vergaberechte - Personalführung - Marketing - Personalgewinnung - Kommunikation "Grundwissen Personenverkehr und Mobilität" ist ein weiteres Buch in der Reihe ÖPNV-Wissen im Verlag PMC Media. Es versteht sich als Lehrbuch, Handbuch und Nachschlagewerk gleichermaßen. Das Werk, herausgegeben von der VDV-Akademie, hat mehrere Lesergruppen im Fokus: Lernende in der beruflichen Fortbildung, wie Fachwirte/Fachwirtinnen für Personenverkehr und Mobilität oder Betriebsleiter BOKraft, Auszubildende in den Berufsbildern Fachkraft im Fahrbetrieb und Kaufleute für Verkehrsservice, Studierende und Beschäftigte in Verkehrsunternehmen, die in ihren ersten Berufsjahren Einblicke insbesondere in die Betriebswelt des ÖPNV erhalten möchten. Es ist ein Buch von Praktikern für Praktiker, das die Prozesse der betrieblichen und betriebswirtschaftlichen Leistungsplanung und Leistungserstellung in Unternehmen in den Mittelpunkt rückt. Ein Buch, das sich auch mit den vielfältigen Herausforderungen - Digitalisierung, Demografischer Wandel, Geschäftsmodelle - in der Mobilitätswelt beschäftigt. Das enthaltene E-Book liefert Nutzern eines Endgeräts mit pdf-Reader (PC, Tablet, Smartphone) die Inhalte des Werks auch elektronisch und mit Suchfunktion. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20211015, Produktform: Kartoniert, Beilage: GB, Titel der Reihe: ÖPNV-Wissen##, Autoren: Weber-Wernz, Michael, Seitenzahl/Blattzahl: 432, Keyword: BOKraft; Deutsche Bahn; Fachkraft für Bahnbetrieb; Fachwirt für Personenverkehr; Fahrplan; Handbuch; Mobilität; Netzfahrplan; Personenverkehr; Schienenpersonenverkehr; Straßenbahnen; U-Bahn; VDV-Akademie; Verkehrsservice; Verkehrsunternehmen; betriebswirtschaftliche Leistungsplanung; ÖPNV, Fachschema: Verkehr, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Industrien und Branchen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trackomedia, Verlag: Trackomedia, Verlag: GRT Global Rail Academy and Media GmbH, Länge: 247, Breite: 170, Höhe: 25, Gewicht: 928, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
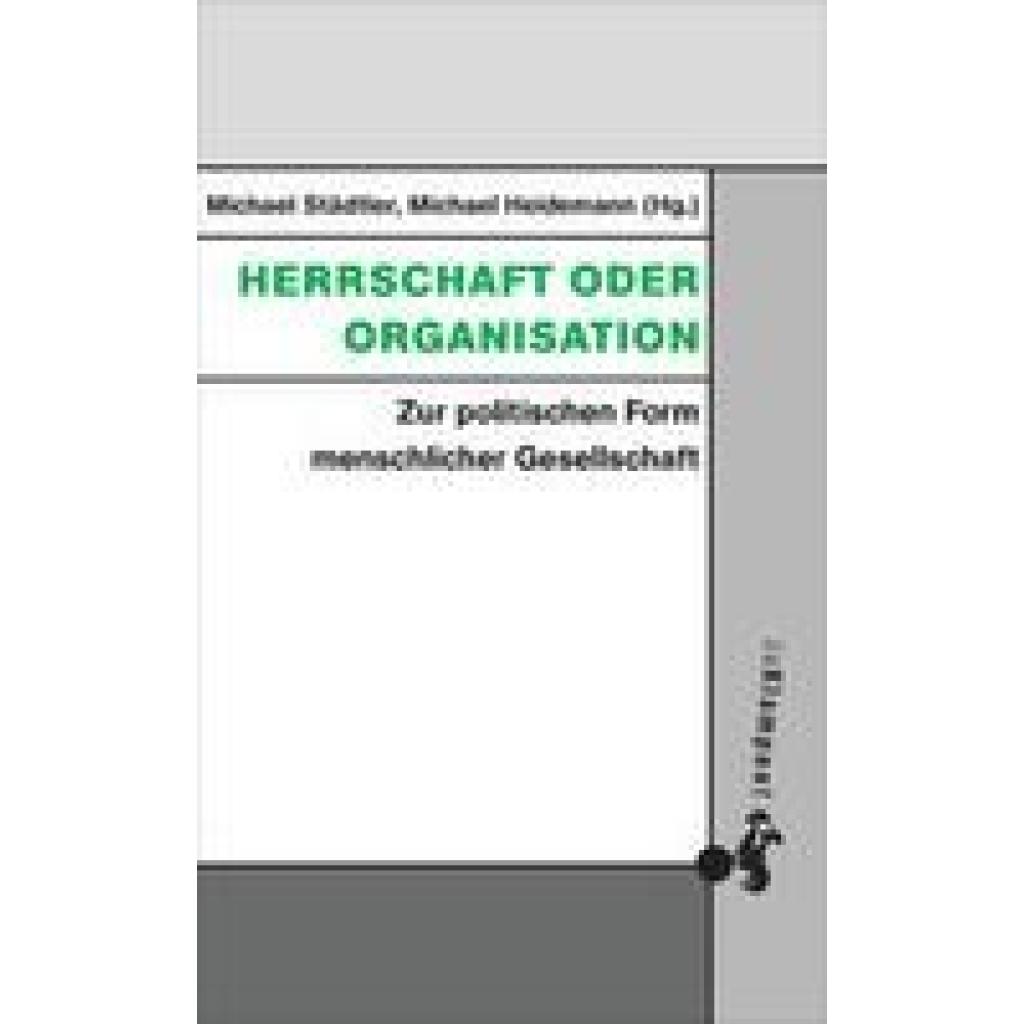
Herrschaft oder OrganisationHerrschaft oder Organisation , Zur politischen Form menschlicher Gesellschaft , Einarmwischer > Karosserie & Exterieur Styling , Auflage: 1. Auflage, Erscheinungsjahr: 20240115, Redaktion: Städtler, Michael~Heidemann, Michael, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 172, Keyword: Geschichtsphilosophie; Kritische Philosophie; Methodologie; Philosophie, Fachschema: Philosophie / Gesellschaft, Politik, Staat, Fachkategorie: Westliche Philosophie: nach 1800, Warengruppe: HC/Philosophie/20./21. Jahrhundert, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 11, Gewicht: 199, Produktform: Kartoniert,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
fm Büromöbel Schubladen Rollcontainer braun, 43.4x40x60 cmSchubladen Rollcontainer, Gestellkonstruktion: auf Rollen, Schließungsart: Zentralverschluss, Auszug für Hängeregistratur vorhanden: Nein, Ausrollsicherung vorhanden: Nein, höhenverstellbar: Nein, Sicherungsschutz: Auszugssperre (75%) / abschließbar (Zentralverriegelung), Höhe: 400 mm, Tiefe: 600 mm, Material: Spanplatte, Lieferbedingungen: frei Parterre, Breite: 434 mm, Farbe des Griffes: silberfarben, Material der Front: melaminbeschichtete Spanplatte, Form des Griffes: Bügelgriff, Material des Korpus: melaminbeschichtete Spanplatte, Montageart: komplett montiert, abschließbar: Ja, Rollen vorhanden: Ja, Kantenschutz vorhanden: Ja, Gestaltung: 2 Schübe, 1 Utensilo, Büromöbel & Einrichten/Möbelelemente/Container422,56 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **

Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
Büromöbel Chefzimmer Rimmi komplette BüroausstattungKomplette Büroausstattung Rimmi, Büromöbel Chefzimmer Dieses repräsentative Büromöbel ist der schnellste Weg, ein individuelles Chefzimmer komplett auszustatten. Die exklusive Seite dieser kompletten Büroausstattung kommt insbesondere auf der Führungsetage zum Tragen. Standardausstattung: + Schreibtisch mit Melaminbeschichtung. + Tischplatte ca. 180 x 90 cm. + Kabelauslass und Box für Steckdosenleiste. + Container mit zwei Schubladen und einem Fach. + Container frei positionierbar. + Büroregal in 5 OH (Ordnerhöhen). + 5 Jahre Herstellergarantie. Maße Schreibtisch: Höhe: ca. 75 cm Breite: ca. 180 cm Tiefe: ca. 90 cm Maße Container: Höhe: ca. 52 cm Breite: ca. 90 cm (120 cm) Tiefe: ca. 60 cm Maße Büroregal: Höhe: ca. 195 cm Breite: ca. 270 cm Tiefe: ca. 40 cm Lieferung: Büromöbel Chefzimmer Rimmi komplette Büroausstattung wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung inkl. Vertragen, Montage Service, Ensorgung der Verpackung Dieses Produkt besteht aus 14 Paketen. Gewicht: ca. 359,9 kg. Tischplatte: 182x5,6x92 cm, ca. 39,0 kg Box für Steckdosen: 14x20x47 cm, ca. 2,5 kg Gestell: 92x74x8 cm, ca. 14,8 kg Gestell: 74x70x92 cm, ca. 20,0 kg Container (vormontiert): 92x62x54 cm, ca. 59,5 kg 3 × Oberteil, Unterteil, Einlegeboden und Trennwände: 92x10x40 cm, ca. 23,1 kg 3 × Einlegeböden und Trennwände: 92x12x40 cm, ca. 26,8 kg 3 × Rückwand: 195x92x4 cm, ca. 24,5 kg Aufbauanleitung: Schreibtisch Rimmi Box für Steckdosen (Schreibtisch) Container (Schreibtisch) Regal Qualitätsprodukt vom führenden Anbieter.2931,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
fm Büromöbel Schubladen Rollcontainer grau, 43.4x40x60 cmSchubladen Rollcontainer, Gestellkonstruktion: auf Rollen, Schließungsart: Zentralverschluss, Auszug für Hängeregistratur vorhanden: Nein, Ausrollsicherung vorhanden: Nein, höhenverstellbar: Nein, Sicherungsschutz: Auszugssperre (75%) / abschließbar (Zentralverriegelung), Höhe: 400 mm, Tiefe: 600 mm, Material: Spanplatte, Lieferbedingungen: frei Parterre, Breite: 434 mm, Farbe des Griffes: silberfarben, Material der Front: melaminbeschichtete Spanplatte, Form des Griffes: Bügelgriff, Material des Korpus: melaminbeschichtete Spanplatte, Montageart: komplett montiert, abschließbar: Ja, Rollen vorhanden: Ja, Kantenschutz vorhanden: Ja, Gestaltung: 2 Schübe, 1 Utensilo, Büromöbel & Einrichten/Möbelelemente/Container422,56 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
fm Büromöbel Schubladen Rollcontainer »Oldenburg« einheitliches Dekor königsahorn, 43.4x54x60 cmSchubladen Rollcontainer »Oldenburg« einheitliches Dekor, Gestellkonstruktion: auf Rollen, Schließungsart: Zentralverschluss, Auszug für Hängeregistratur vorhanden: Nein, Ausrollsicherung vorhanden: Nein, höhenverstellbar: Nein, Sicherungsschutz: Feststellbremse / Auszugssperre (75%) / abschließbar (Zentralverriegelung), Höhe: 540 mm, Tiefe: 600 mm, Material: melaminbeschichtete Spanplatte, Lieferbedingungen: frei Parterre, Besonderheiten: Standardtiefe (60 cm), eckiger Griff, Breite: 434 mm, Farbe des Griffes: silberfarben, Material der Front: melaminbeschichtete Spanplatte, Form des Griffes: Rechteck, Material des Korpus: melaminbeschichtete Spanplatte, Montageart: komplett montiert, abschließbar: Ja, Rollen vorhanden: Ja, Kantenschutz vorhanden: Ja, Made in Germany: Ja, Gestaltung: 3 Schubladen + 1 Utensilo, Farbe: einheitliches Dekor, Büromöbel & Einrichten/Möbelelemente/Container511,81 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Personenverkehr und MobilitätGrundwissen Personenverkehr und Mobilität , Digitalisierung - Fahrgastrechte - Vergaberechte - Personalführung - Marketing - Personalgewinnung - Kommunikation "Grundwissen Personenverkehr und Mobilität" ist ein weiteres Buch in der Reihe ÖPNV-Wissen im Verlag PMC Media. Es versteht sich als Lehrbuch, Handbuch und Nachschlagewerk gleichermaßen. Das Werk, herausgegeben von der VDV-Akademie, hat mehrere Lesergruppen im Fokus: Lernende in der beruflichen Fortbildung, wie Fachwirte/Fachwirtinnen für Personenverkehr und Mobilität oder Betriebsleiter BOKraft, Auszubildende in den Berufsbildern Fachkraft im Fahrbetrieb und Kaufleute für Verkehrsservice, Studierende und Beschäftigte in Verkehrsunternehmen, die in ihren ersten Berufsjahren Einblicke insbesondere in die Betriebswelt des ÖPNV erhalten möchten. Es ist ein Buch von Praktikern für Praktiker, das die Prozesse der betrieblichen und betriebswirtschaftlichen Leistungsplanung und Leistungserstellung in Unternehmen in den Mittelpunkt rückt. Ein Buch, das sich auch mit den vielfältigen Herausforderungen - Digitalisierung, Demografischer Wandel, Geschäftsmodelle - in der Mobilitätswelt beschäftigt. Das enthaltene E-Book liefert Nutzern eines Endgeräts mit pdf-Reader (PC, Tablet, Smartphone) die Inhalte des Werks auch elektronisch und mit Suchfunktion. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Erscheinungsjahr: 20211015, Produktform: Kartoniert, Beilage: GB, Titel der Reihe: ÖPNV-Wissen##, Autoren: Weber-Wernz, Michael, Seitenzahl/Blattzahl: 432, Keyword: BOKraft; Deutsche Bahn; Fachkraft für Bahnbetrieb; Fachwirt für Personenverkehr; Fahrplan; Handbuch; Mobilität; Netzfahrplan; Personenverkehr; Schienenpersonenverkehr; Straßenbahnen; U-Bahn; VDV-Akademie; Verkehrsservice; Verkehrsunternehmen; betriebswirtschaftliche Leistungsplanung; ÖPNV, Fachschema: Verkehr, Fachkategorie: Nachschlagewerke, Informationswissenschaften und Interdisziplinäre Themen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Industrien und Branchen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Trackomedia, Verlag: Trackomedia, Verlag: GRT Global Rail Academy and Media GmbH, Länge: 247, Breite: 170, Höhe: 25, Gewicht: 928, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
-
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
-
Herrschaft oder OrganisationHerrschaft oder Organisation , Zur politischen Form menschlicher Gesellschaft , Einarmwischer > Karosserie & Exterieur Styling , Auflage: 1. Auflage, Erscheinungsjahr: 20240115, Redaktion: Städtler, Michael~Heidemann, Michael, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 172, Keyword: Geschichtsphilosophie; Kritische Philosophie; Methodologie; Philosophie, Fachschema: Philosophie / Gesellschaft, Politik, Staat, Fachkategorie: Westliche Philosophie: nach 1800, Warengruppe: HC/Philosophie/20./21. Jahrhundert, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 11, Gewicht: 199, Produktform: Kartoniert,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
fm Büromöbel Schubladen Rollcontainer braun, 43.4x40x60 cmSchubladen Rollcontainer, Gestellkonstruktion: auf Rollen, Schließungsart: Zentralverschluss, Auszug für Hängeregistratur vorhanden: Nein, Ausrollsicherung vorhanden: Nein, höhenverstellbar: Nein, Sicherungsschutz: Auszugssperre (75%) / abschließbar (Zentralverriegelung), Höhe: 400 mm, Tiefe: 600 mm, Material: Spanplatte, Lieferbedingungen: frei Parterre, Breite: 434 mm, Farbe des Griffes: silberfarben, Material der Front: melaminbeschichtete Spanplatte, Form des Griffes: Bügelgriff, Material des Korpus: melaminbeschichtete Spanplatte, Montageart: komplett montiert, abschließbar: Ja, Rollen vorhanden: Ja, Kantenschutz vorhanden: Ja, Gestaltung: 2 Schübe, 1 Utensilo, Büromöbel & Einrichten/Möbelelemente/Container422,56 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
fm Büromöbel Schubladen Rollcontainer beige, 43.4x40x60 cmSchubladen Rollcontainer, Gestellkonstruktion: auf Rollen, Schließungsart: Zentralverschluss, Auszug für Hängeregistratur vorhanden: Nein, Ausrollsicherung vorhanden: Nein, höhenverstellbar: Nein, Sicherungsschutz: Auszugssperre (75%) / abschließbar (Zentralverriegelung), Höhe: 400 mm, Tiefe: 600 mm, Material: Spanplatte, Lieferbedingungen: frei Parterre, Breite: 434 mm, Farbe des Griffes: silberfarben, Material der Front: melaminbeschichtete Spanplatte, Form des Griffes: Bügelgriff, Material des Korpus: melaminbeschichtete Spanplatte, Montageart: komplett montiert, abschließbar: Ja, Rollen vorhanden: Ja, Kantenschutz vorhanden: Ja, Gestaltung: 2 Schübe, 1 Utensilo, Büromöbel & Einrichten/Möbelelemente/Container422,56 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
fm Büromöbel Schubladen Rollcontainer braun, 43.4x40x60 cmSchubladen Rollcontainer, Gestellkonstruktion: auf Rollen, Schließungsart: Zentralverschluss, Auszug für Hängeregistratur vorhanden: Nein, Ausrollsicherung vorhanden: Nein, höhenverstellbar: Nein, Sicherungsschutz: Auszugssperre (75%) / abschließbar (Zentralverriegelung), Höhe: 400 mm, Tiefe: 600 mm, Material: Spanplatte, Lieferbedingungen: frei Parterre, Breite: 434 mm, Farbe des Griffes: silberfarben, Material der Front: melaminbeschichtete Spanplatte, Form des Griffes: Bügelgriff, Material des Korpus: melaminbeschichtete Spanplatte, Montageart: komplett montiert, abschließbar: Ja, Rollen vorhanden: Ja, Kantenschutz vorhanden: Ja, Gestaltung: 2 Schübe, 1 Utensilo, Büromöbel & Einrichten/Möbelelemente/Container422,56 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.